Domain tpuc.de kaufen?
Wir ziehen mit dem Projekt
tpuc.de um.
Sind Sie am Kauf der Domain
tpuc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tpuc.de kaufen?
Was bedeutet die Abkürzung IFRS?
IFRS steht für "International Financial Reporting Standards" und sind internationale Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) entwickelt werden. Sie dienen als einheitlicher Rahmen für die Erstellung von Finanzberichten von Unternehmen auf der ganzen Welt. IFRS zielen darauf ab, die Vergleichbarkeit, Transparenz und Verlässlichkeit von Finanzinformationen zu verbessern. Sie werden von vielen Ländern als Grundlage für die Erstellung ihrer eigenen Rechnungslegungsvorschriften verwendet. Unternehmen, die an internationalen Märkten tätig sind oder investieren, müssen oft nach IFRS berichten. **
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **

Ähnliche Suchbegriffe für IFRS-3-und-die
Top-Angebote
Produkte zum Begriff IFRS-3-und-die:
-
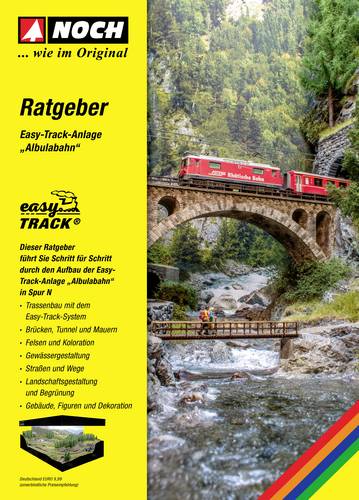
NOCH Ratgeber Easy-Track "Die Albulabahn in Spur N"Guter Ratgeber ist nicht teuer!Für den Bau der Easy-Track Anlage "Albulabahn" haben wir für Sie den NOCH Ratgeber Easy-Track "Albulabahn" erstellt. Schritt für Schritt ist hier der Bau der Easy-Track Anlage in Text und Bild dargestellt. Jedem Bausatz liegt ein Ratgeber bei, dieser kann hier aber auch separat, vor dem Start des Bauprojekts bestellt werden.9,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Rechnungslegung nach HGB und IFRSRechnungslegung nach HGB und IFRS , Die Welt der Rechnungslegung ist seit Einführung der internationalen Standards in HGB und IFRS aufgeteilt. Der zweibändige Kommentar vereint die Systeme, indem er HGB-Vorschriften unmittelbar den entsprechenden Regelungen der IFRS gegenüberstellt und gemeinsam erläutert. Dank thematischer und einheitlicher Gliederung der Einzelkommentierungen werden Unterschiede und Gemeinsamkeiten transparent und tragen so zur funktionsgerechten Anwendung der Regelungen beider Systeme bei. Synopsen am Ende ausgewählter Kapitel stellen die Unterschiede noch einmal übersichtlich dar. Expert:innen aus Rechnungslegung, Prüfungswesen, Anwaltschaft und Wissenschaft garantieren juristische und betriebswirtschaftliche Kompetenz. In der Grundkonzeption unverändert, orientiert sich die 2. Auflage in ihrer Struktur stärker an Themenbereichen als an Einzelnormen, um den Zugriff auf normübergreifende Inhalte und Fragen zu erleichtern. Darüber hinaus wurde der Kommentar in allen Teilen aktualisiert. Insbesondere wurden die Änderungen im Bilanzrecht des HGB und in den IFRS eingearbeitet. Im HGB wurden unter anderem das CSR-Richtlinie-Umsetzungsgesetz, das Gesetz zur Umsetzung der zweiten Aktionärsrechte-Richtlinie, das Gesetz zur weiteren Umsetzung der Transparenz-Richtlinie-Änderungs-Richtlinie, das Gesetz zur Umsetzung der Digitalisierungs-Richtlinie, das Gesetz zur Modernisierung des Personengesellschaftsrecht und das Gesetz zur Offenlegung von Ertragsteuerinformationen berücksichtigt. Das CSRD-Umsetzungsgesetz wurde in der Entwurfsfassung skizziert. Im Bereich der IFRS wurden insbesondere die Regelungen zur Umsatzrealisierung (IFRS 15) und zur Leasingbilanzierung (IFRS 16) übernommen. Außerdem wurden kleinere Anpassungen an den Standards vorgenommen und ein Überblick über den ab 2027 anzuwendenden IFRS 18 ergänzt. , Tagfahrleuchten > Beleuchtung , Auflage: 2. überarbeitete und aktualisierte Auflage 2025, Erscheinungsjahr: 20250320, Redaktion: Merkt, Hanno~Bruckner, Andrea~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. überarbeitete und aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 1880, Keyword: Andrea Bruckner; Anwaltschaft; Arno Probst; Bilanzrecht; CSRD-UG; Christian Fink; HGB; HGB-Vorschriften; Hanno Merkt; IFRS; Jahresabschluss; Prüfungswesen; Rechnungslegung nach HGB und IFRS, Fachschema: Handelsgesetzbuch - HGB~Handelsrecht / Handelsgesetzbuch~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Bilanz / Konzernrechnungslegung~Konzernrechnungslegung~Rechnungslegung (Konzern)~Rechnungswesen / Konzernrechnungslegung~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 182, Höhe: 80, Gewicht: 2716, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann ist IFRS anzuwenden?
IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) herausgegeben werden. IFRS sind verpflichtend für die Erstellung von Abschlüssen von börsennotierten Unternehmen in vielen Ländern weltweit, einschließlich der EU. Unternehmen müssen IFRS anwenden, wenn sie an einer Börse notiert sind oder wenn sie sich dazu entscheiden, ihre Abschlüsse nach internationalen Standards zu erstellen, um die Transparenz und Vergleichbarkeit ihrer Finanzberichterstattung zu verbessern. Die Anwendung von IFRS hilft Unternehmen, Investoren und anderen Interessengruppen, die finanzielle Leistung und Position eines Unternehmens besser zu verstehen und zu bewerten. Letztendlich trägt die Anwendung von IFRS zur Stärkung des Vertrauens in die Finanzmärkte bei. **
-
Wann Abschluss nach IFRS?
Der Abschluss nach IFRS (International Financial Reporting Standards) wird von Unternehmen erstellt, die entweder börsennotiert sind, international tätig sind oder sich freiwillig dazu entscheiden, diese Standards anzuwenden. Die Entscheidung, wann ein Unternehmen seinen Abschluss nach IFRS erstellt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Rechtsprechung des Landes, in dem das Unternehmen ansässig ist, den Anforderungen der Investoren oder den regulatorischen Vorgaben. In der Regel müssen Unternehmen, die nach IFRS berichten, ihre Abschlüsse jährlich erstellen. Es ist wichtig, dass Unternehmen die jeweiligen Fristen und Anforderungen für die Erstellung ihres Abschlusses nach IFRS genau kennen und einhalten, um die Transparenz und Vergleichbarkeit ihrer Finanzinformationen sicherzustellen. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **


Wann braucht man IFRS?
Wann braucht man IFRS? IFRS (International Financial Reporting Standards) werden in erster Linie von börsennotierten Unternehmen benötigt, die an internationalen Märkten tätig sind oder Investoren aus verschiedenen Ländern anziehen möchten. Sie werden auch von Unternehmen benötigt, die eine bessere Vergleichbarkeit ihrer Finanzinformationen mit anderen Unternehmen weltweit erreichen möchten. Darüber hinaus können Regierungen IFRS für die Berichterstattung von staatlichen Unternehmen oder für die Einhaltung von internationalen Standards in bestimmten Branchen vorschreiben. Schließlich können Unternehmen, die sich auf eine internationale Expansion vorbereiten, von der Anwendung der IFRS profitieren, um ihre Finanzberichterstattung global auszurichten. **
Für wen gilt IFRS?
IFRS (International Financial Reporting Standards) gelten für Unternehmen, die ihre Abschlüsse nach internationalen Rechnungslegungsstandards erstellen möchten. Dies betrifft insbesondere börsennotierte Unternehmen, da sie oft international tätig sind und Investoren aus verschiedenen Ländern haben. Darüber hinaus können auch andere Unternehmen, die international agieren oder ihre Glaubwürdigkeit und Transparenz verbessern möchten, freiwillig IFRS anwenden. Insgesamt sind die IFRS darauf ausgerichtet, die Vergleichbarkeit und Verständlichkeit von Abschlüssen zu verbessern und somit das Vertrauen der Investoren und Stakeholder in die Finanzberichterstattung zu stärken. Letztendlich ist die Anwendung von IFRS jedoch von den gesetzlichen Vorschriften des jeweiligen Landes abhängig. **
Top-Angebote
Produkte zum Begriff IFRS-3-und-die:
-
Bogyó und Babóca 3. Die Hexe - Diafilm auf UngarischEine neue Episode aus den Geschichten von Bartos Erika, eine erweiterte Version der Erzählung, die im Buch erschienen ist. Aus dieser Geschichte können wir neben den moralischen Lektionen auch einige Informationen darüber erfahren, was eine Sternschnuppe ist. Die Geschichte ist mit den eigenen Illustrationen der Autorin versehen. Lerne die beliebten Charaktere Bogyó und Babóca kennen.4,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
NOCH Ratgeber Easy-Track "Die Albulabahn in Spur N"Guter Ratgeber ist nicht teuer!Für den Bau der Easy-Track Anlage "Albulabahn" haben wir für Sie den NOCH Ratgeber Easy-Track "Albulabahn" erstellt. Schritt für Schritt ist hier der Bau der Easy-Track Anlage in Text und Bild dargestellt. Jedem Bausatz liegt ein Ratgeber bei, dieser kann hier aber auch separat, vor dem Start des Bauprojekts bestellt werden.9,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet die Abkürzung IFRS?
IFRS steht für "International Financial Reporting Standards" und sind internationale Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) entwickelt werden. Sie dienen als einheitlicher Rahmen für die Erstellung von Finanzberichten von Unternehmen auf der ganzen Welt. IFRS zielen darauf ab, die Vergleichbarkeit, Transparenz und Verlässlichkeit von Finanzinformationen zu verbessern. Sie werden von vielen Ländern als Grundlage für die Erstellung ihrer eigenen Rechnungslegungsvorschriften verwendet. Unternehmen, die an internationalen Märkten tätig sind oder investieren, müssen oft nach IFRS berichten. **
-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
-
Wann ist IFRS anzuwenden?
IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) herausgegeben werden. IFRS sind verpflichtend für die Erstellung von Abschlüssen von börsennotierten Unternehmen in vielen Ländern weltweit, einschließlich der EU. Unternehmen müssen IFRS anwenden, wenn sie an einer Börse notiert sind oder wenn sie sich dazu entscheiden, ihre Abschlüsse nach internationalen Standards zu erstellen, um die Transparenz und Vergleichbarkeit ihrer Finanzberichterstattung zu verbessern. Die Anwendung von IFRS hilft Unternehmen, Investoren und anderen Interessengruppen, die finanzielle Leistung und Position eines Unternehmens besser zu verstehen und zu bewerten. Letztendlich trägt die Anwendung von IFRS zur Stärkung des Vertrauens in die Finanzmärkte bei. **
-
Wann Abschluss nach IFRS?
Der Abschluss nach IFRS (International Financial Reporting Standards) wird von Unternehmen erstellt, die entweder börsennotiert sind, international tätig sind oder sich freiwillig dazu entscheiden, diese Standards anzuwenden. Die Entscheidung, wann ein Unternehmen seinen Abschluss nach IFRS erstellt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Rechtsprechung des Landes, in dem das Unternehmen ansässig ist, den Anforderungen der Investoren oder den regulatorischen Vorgaben. In der Regel müssen Unternehmen, die nach IFRS berichten, ihre Abschlüsse jährlich erstellen. Es ist wichtig, dass Unternehmen die jeweiligen Fristen und Anforderungen für die Erstellung ihres Abschlusses nach IFRS genau kennen und einhalten, um die Transparenz und Vergleichbarkeit ihrer Finanzinformationen sicherzustellen. **
Ähnliche Suchbegriffe für IFRS-3-und-die
-
Rechnungslegung nach HGB und IFRSRechnungslegung nach HGB und IFRS , Die Welt der Rechnungslegung ist seit Einführung der internationalen Standards in HGB und IFRS aufgeteilt. Der zweibändige Kommentar vereint die Systeme, indem er HGB-Vorschriften unmittelbar den entsprechenden Regelungen der IFRS gegenüberstellt und gemeinsam erläutert. Dank thematischer und einheitlicher Gliederung der Einzelkommentierungen werden Unterschiede und Gemeinsamkeiten transparent und tragen so zur funktionsgerechten Anwendung der Regelungen beider Systeme bei. Synopsen am Ende ausgewählter Kapitel stellen die Unterschiede noch einmal übersichtlich dar. Expert:innen aus Rechnungslegung, Prüfungswesen, Anwaltschaft und Wissenschaft garantieren juristische und betriebswirtschaftliche Kompetenz. In der Grundkonzeption unverändert, orientiert sich die 2. Auflage in ihrer Struktur stärker an Themenbereichen als an Einzelnormen, um den Zugriff auf normübergreifende Inhalte und Fragen zu erleichtern. Darüber hinaus wurde der Kommentar in allen Teilen aktualisiert. Insbesondere wurden die Änderungen im Bilanzrecht des HGB und in den IFRS eingearbeitet. Im HGB wurden unter anderem das CSR-Richtlinie-Umsetzungsgesetz, das Gesetz zur Umsetzung der zweiten Aktionärsrechte-Richtlinie, das Gesetz zur weiteren Umsetzung der Transparenz-Richtlinie-Änderungs-Richtlinie, das Gesetz zur Umsetzung der Digitalisierungs-Richtlinie, das Gesetz zur Modernisierung des Personengesellschaftsrecht und das Gesetz zur Offenlegung von Ertragsteuerinformationen berücksichtigt. Das CSRD-Umsetzungsgesetz wurde in der Entwurfsfassung skizziert. Im Bereich der IFRS wurden insbesondere die Regelungen zur Umsatzrealisierung (IFRS 15) und zur Leasingbilanzierung (IFRS 16) übernommen. Außerdem wurden kleinere Anpassungen an den Standards vorgenommen und ein Überblick über den ab 2027 anzuwendenden IFRS 18 ergänzt. , Tagfahrleuchten > Beleuchtung , Auflage: 2. überarbeitete und aktualisierte Auflage 2025, Erscheinungsjahr: 20250320, Redaktion: Merkt, Hanno~Bruckner, Andrea~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. überarbeitete und aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 1880, Keyword: Andrea Bruckner; Anwaltschaft; Arno Probst; Bilanzrecht; CSRD-UG; Christian Fink; HGB; HGB-Vorschriften; Hanno Merkt; IFRS; Jahresabschluss; Prüfungswesen; Rechnungslegung nach HGB und IFRS, Fachschema: Handelsgesetzbuch - HGB~Handelsrecht / Handelsgesetzbuch~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Bilanz / Konzernrechnungslegung~Konzernrechnungslegung~Rechnungslegung (Konzern)~Rechnungswesen / Konzernrechnungslegung~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 182, Höhe: 80, Gewicht: 2716, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kirsch, Hanno: Einführung in die internationale Rechnungslegung nach IFRSEinführung in die internationale Rechnungslegung nach IFRS , Fallstudiengestützte Einführung in die IFRS - Praxisbezogen und effektiv. Vertiefte Kenntnisse der internationalen Rechnungslegung nach IFRS sind heute für alle Studierenden der BWL sowie für Teilnehmer/innen von Bilanzbuchhalter-Kursen unabdingbar. Die 13. Auflage der "Einführung in die internationale Rechnungslegung nach IFRS" bietet eine systematische Gesamtübersicht über die internationalen Rechnungslegungsstandards. Das Buch behandelt sowohl theoretische Grundlagen als auch praktische Umstellungsprozesse. Zahlreiche Beispiele und umfangreiche Fallstudien stellen den für Ihren Lernerfolg wichtigen Bezug zur Praxis her. Im Vergleich zur Vorauflage wurden zusätzliche Abschnitte zu den "Zur Veräußerung gehaltenen langfristigen Vermögenswerten und Veräußerungsgruppen" und zur "Entkonsolidierung" sowie zusätzliche Beispiele und Fallstudien aufgenommen. Darüber hinaus berücksichtigt die Neuauflage eine Mehrzahl von kürzlich veröffentlichten Standardentwürfen und Diskussionspapieren, darunter ED/2019/7 "General Presentation and Disclosures", ED/2021/6 "Management Commentary" sowie DP/2020/1 "Business Combinations - Disclosures, Goodwill and Impairment". Das Buch gibt den aktuellen Stand der IAS/IFRS und der SIC/IFRIC-Interpretation mit Rechtsstand 31.05.2021 wieder. Inhaltsverzeichnis: 1. Entwicklung und Bedeutung der internationalen Rechnungslegung. 2. Grundlagen der IFRS-Rechnungslegung. 3. Ausgewählte Rechnungslegungsvorschriften für den Einzelabschluss nach IFRS. 4. Konzernabschluss nach IFRS. 5. Aufstellung der IFRS-Eröffnungsbilanz. 6. Gewinn- und Verlustrechnung und sonstiges Gesamtergebnis nach IFRS. 7. Kapitalflussrechnung nach IFRS. 8. Eigenkapitalveränderungsrechnung nach IFRS. 9. Anhang nach IFRS. 10. Umstellung der Rechnungslegung von HGB auf IFRS. 11. Managementberichterstattung nach IFRS. 12. IFRS-Rechnungslegung für kleine und mittelgroße Unternehmen. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 13., aktualisierte und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20211011, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Kirsch, Hanno, Edition: NED, Auflage: 21013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Auflage. Online-Version inklusive, Keyword: Lehrbuch; Anhang; Berichterstattung; Bewertung; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzbuchhalter; Bilanzierung; Eigenkapital; Eigenkapitalveränderungsrechnung; Einzelabschluss; Eröffnungsbilanz; Finanzinstrumente; Gewinn- und Verlustrechnung; HGB; IAS; IAS/IFRIC; IFRS-International Accounting Standards; International Financial Reporting Standards; Kapitalflussrechnung; Konzernabschluss; Leasing; Rechnungslegungsstandards; Einzel- und Konzernabschluss, Fachschema: International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Region: Deutschland, Bildungszweck: For undergraduate education and equivalents~Lehrbuch, Skript~Für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXVI, Seitenanzahl: 653, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 690 Blätter, Länge: 239, Breite: 169, Höhe: 40, Gewicht: 1078, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000051389001 V14550-978-3-482-671-1 B0000051389002 V14550-978-3-482-671-2, Vorgänger EAN: 9783482671227 9783482671210 9783482520402 9783482520495 9783482520488, Alternatives Format EAN: 9783482691461 9783482007231, eBook EAN: 9783482691461, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
-
Wann braucht man IFRS?
Wann braucht man IFRS? IFRS (International Financial Reporting Standards) werden in erster Linie von börsennotierten Unternehmen benötigt, die an internationalen Märkten tätig sind oder Investoren aus verschiedenen Ländern anziehen möchten. Sie werden auch von Unternehmen benötigt, die eine bessere Vergleichbarkeit ihrer Finanzinformationen mit anderen Unternehmen weltweit erreichen möchten. Darüber hinaus können Regierungen IFRS für die Berichterstattung von staatlichen Unternehmen oder für die Einhaltung von internationalen Standards in bestimmten Branchen vorschreiben. Schließlich können Unternehmen, die sich auf eine internationale Expansion vorbereiten, von der Anwendung der IFRS profitieren, um ihre Finanzberichterstattung global auszurichten. **
-
Für wen gilt IFRS?
IFRS (International Financial Reporting Standards) gelten für Unternehmen, die ihre Abschlüsse nach internationalen Rechnungslegungsstandards erstellen möchten. Dies betrifft insbesondere börsennotierte Unternehmen, da sie oft international tätig sind und Investoren aus verschiedenen Ländern haben. Darüber hinaus können auch andere Unternehmen, die international agieren oder ihre Glaubwürdigkeit und Transparenz verbessern möchten, freiwillig IFRS anwenden. Insgesamt sind die IFRS darauf ausgerichtet, die Vergleichbarkeit und Verständlichkeit von Abschlüssen zu verbessern und somit das Vertrauen der Investoren und Stakeholder in die Finanzberichterstattung zu stärken. Letztendlich ist die Anwendung von IFRS jedoch von den gesetzlichen Vorschriften des jeweiligen Landes abhängig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.